Cotizante Tipo 76: qué es, quién puede usarlo y cuánto debe pagar
¿Qué es? Es una categoría creada por la Resolución 1529 de 2026 para identificar al trabajador independiente que ejerce su actividad de manera parcial, es decir, por días o periodos cortos dentro del mes, sin alcanzar una dedicación de mes completo. ¿Por qué se expidió? El parágrafo 4 del artículo 34 de la Ley 2466 …
Scola Abogados
¿Qué es?
Es una categoría creada por la Resolución 1529 de 2026 para identificar al trabajador independiente que ejerce su actividad de manera parcial, es decir, por días o periodos cortos dentro del mes, sin alcanzar una dedicación de mes completo.
¿Por qué se expidió?
El parágrafo 4 del artículo 34 de la Ley 2466 de 2025, que constituye la base legal específica del Cotizante Tipo 76, permite que el trabajador independiente con ingresos inferiores a un (1) salario mínimo pueda cotizar por periodos inferiores a un mes, es decir, de forma proporcional a los días de actividad.
¿Qué es un trabajador independiente?
Es toda persona natural que realiza una actividad económica o presta sus servicios de manera personal y por su cuenta y riesgo, mediante contratos de carácter civil, comercial o administrativo, distintos del laboral.
¿A quién aplica?
A las personas independientes que ejercen su actividad de forma autónoma por días o periodos cortos y cuyos ingresos totales en el mes no alcanzan el equivalente a un salario mínimo legal vigente.
¿Qué aportes pagan?
- Aporte a pensión.
- Aporte a riesgos laborales.
- Aporte en salud.
- Caja de compensación familiar.
Se calcula de forma proporcional a los días de actividad reportados en el mes, ajustándose de manera gradual hasta llegar al tope correspondiente a un mes completo.
Se calcula siempre sobre el mes completo, sin importar los días de actividad reportados.
La persona puede permanecer en el régimen subsidiado, sin que se genere obligación de aportar al régimen contributivo por esta actividad.
El aporte es de carácter voluntario.
¿Cuál es el beneficio central?
Al ajustar la cotización a la realidad de una actividad parcial y autónoma, se reduce la carga total de aportes frente a la de una cotización de mes completo.
¿Desde cuándo entra en vigor?
La categoría entra a operar de forma progresiva, conforme al cronograma general de implementación establecido en la Resolución 1529 de 2026.
Ejemplo práctico
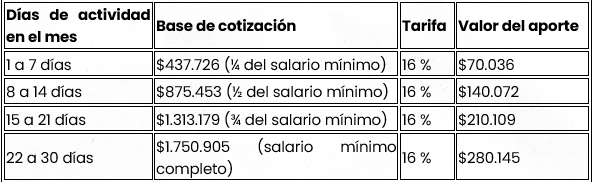
Salario mínimo 2026: $1.750.905
Pensión
Tarifa del 16 % sobre la base de cotización, aplicada de forma proporcional a los días de actividad:
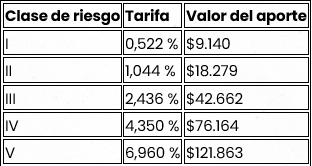
Riesgos laborales (ARL)
Obligatorio, siempre sobre el mes completo ($1.750.905), con tarifa según la clase de riesgo de la actividad:
Ejemplo completo
Si en el mes se reportan 10 días de actividad y la actividad corresponde a la clase de riesgo I, el trabajador independiente pagaría $140.072 a pensión y $9.140 a riesgos laborales, únicos aportes obligatorios para este cotizante.
br> Autor: Diana BolívarContacto: dbolivar@scolalegal.com , info@scolalegal.combr>